Retas supranta, kiek pastangų, koordinacijos ir inovacijų reikia, kad finansų rinkoje susiformuotų burbulas. Reikia atrasti dar neišnaudotą pinigų šaltinį. Reikia rasti būdą, kaip tuos pinigus išjudinti – įtikinant jų savininkus, apeinant draudimus ir reguliacijas, išrandant naujus, žavingus finansinius instrumentus. Ir galiausiai – reikia rasti, kur tuos pinigus įdarbinti, sukuriant naują legendą. Iš pradžių reikia bent šiek tiek grąžos, kad ta legenda skambėtų įtikinamai. Ir visa tai reikia daryti tokiais masteliais, kad visi tarpininkai galėtų normaliai užsidirbti.
Tai iššūkis, sudėtingumu tolygus žmogaus nuskraidinimui į mėnulį.
Paimkime interneto burbulą. Prireikė trijų dešimtmečių, kol technologijos ir gamybiniai procesai ištobulėjo tiek, kad kompiuteriai tapo prieinami plačiajai visuomenei. Atsirado potenciali rinka, galinti sugerti šimtus milijardų dolerių – tiek, kad Volstrytas galėtų užsidirbti normalius komisinius. Tada reikėjo atrasti instrumentą, leidžiantį tuos šimtus milijardų pajudinti. Tuo instrumentu tapo pirminis viešas akcijų siūlymas (IPO), atrakinęs paprastų žmonių kaupiamąsias sąskaitas ir leidęs visiems pabandyti „greitai užsidirbti“ akcijų rinkoje. Galiausiai prireikė dar kelerių metų po Netscape akcijų listingavimo Nasdaq biržoje, kol bankininkai atidirbo procesą, kaip per kelis mėnesius „iškepti“ interneto startuolį, jį išprominti ir paleisti jo akcijas į prekybą.
Dar vienas pavyzdys – hipotekomis dengtų obligacijų burbulas, kurio sprogimas išprovokavo 2008-ųjų krizę. Volstryto vunderkindams prireikė ilgų metų, kol atrado, kaip apgauti kredito reitingo agentūrų algoritmus, ir krūvą baisios kokybės paskolų suvynioti taip, kad gautųsi aukščiausios kokybės dengta obligacija. Tada reikėjo prisikasti iki konservatyviųjų vokiečių bankų, ir juos sužavėti šiomis AAA reitinguojamomis obligacijomis. Reikėjo įtikinti visas Amerikos striptizo šokėjas ir valytojas, kad nusipirktų po penkis namus, kad būtų kam išduoti nekilnojamojo turto paskolas, kurias tada būtų galima supakuoti į AAA reitinguojamas obligacijas. Galų gale net reikėjo pastatyti tuos visus namus, kad būtų ką parduoti striptizo šokėjoms ir valytojoms.
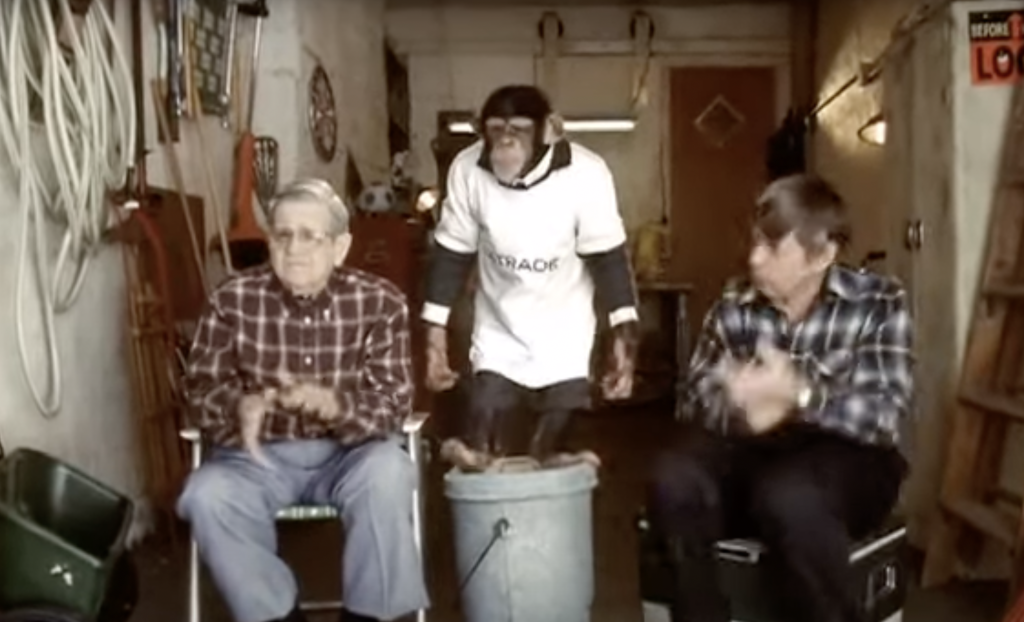
Gigantiški iššūkiai, kurių eilinis žmogus dažniausiai mato tik mikroskopinę rezultato dalį, pagal savo galimybes – arba per Superbolo reklaminę pertrauką šokančią E*Trade beždžioniukę, arba dykumoje iki horizonto besidriekiantį naujų kotedžų miestą. Atrodo gal juokinga, gal kiek keista, priverčia nusišypsoti ar gūžtelti pečiais. Niekas net nenutuokia, kiek milijonų žmonių ir trilijardų dolerių prireikė, kad tą beždžioniukę trumpam parodytų per televizorių.
Šiandien tokių vaizdelių vėl apstu. Kas beskrolindamas TikToką nematė Styveno Hokingo salto? Koks mokinukas nenaudojo ChatGPT namų darbams?
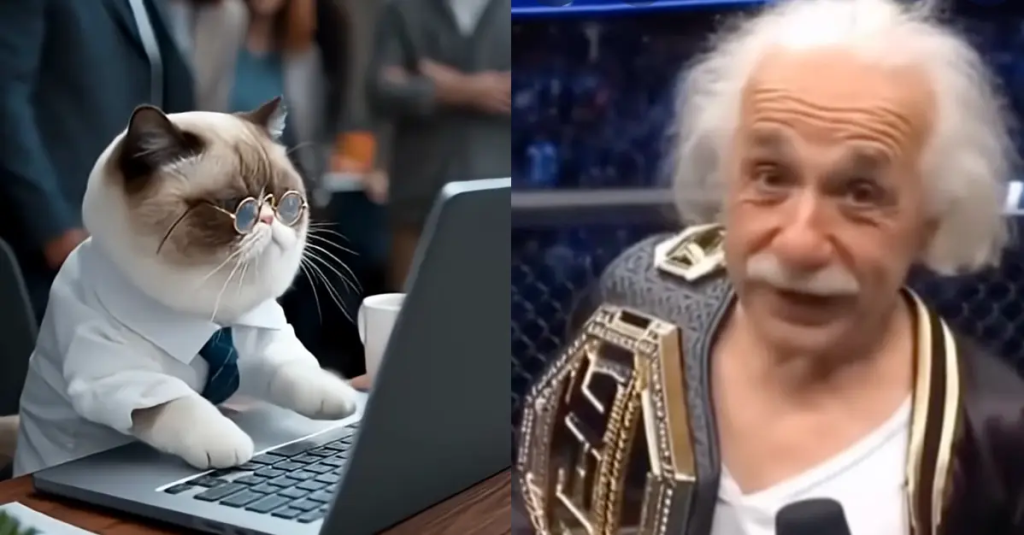
Kas slepiasi už šitų nesąmonių? Ir tai yra nesąmonės. Juk jūs negalvojate, kad kažkokių gigantiškų korporacijų tikslas buvo metų metus deginti šimtus milijardų dolerių tam, kad atsirastų interneto puslapis, galintis spręsti namų darbus? Kokia čia būtų sukurta vertė? Juk namų darbų prasmė – juos daryti, kad mokytumeisi, o ne kad būtų padaryti. Negyvena juk kažkur miško glūdumoje žmogėdra trolis, kuriam turime be perstojo šerti namų darbus, kitaip jis mus visus suės.
Slepiasi tūkstančiai duomenų centrų, ir trilijardai dolerių paskolų, kurių prireikė, kad juos pastatyti. Šiandien JAV turi daugiau duomenų centrų (4173), nei sekančios 15 šalių kartu sudėjus (Jungtinė Karalystė 507, Vokietija 487, Kinija 381, Prancūzija 321, Kanada 294, Indija 276, Australija 275, Japonija 242, Italija 209, Brazilija 195, Olandija 194, Ispanija 194, Indonezija 182, rusija 180, Airija 139). Kiekviename iš šių centrų kaista milijonai grafikos procesorių, vartaliojančių kvantilijonus tiesinės algebros matricų, kad apskaičiuotų tokenų tikimybes ir žodis po žodžio sudėliotų statistiškai optimalų atsakymą į Jonuko iš Vilkaviškio šeštos klasės namų darbų užduotį. Nemokamai.
Kaip visada, viskas prasidėjo po praeito burbulo – kai reguliatoriai stengėsi sureguliuoti ankstesnio sprogimo kaltininkus – bankus. Jie buvo priversti turėti daugiau kapitalo, apriboti skolinimą, keisti rizikos skaičiavimo formules. Tai sukūrė dvi naujas problemas. Pirma, bankai nebegalėjo normaliai skolinti ir užsidirbti. Antra, daug sumanių ir verslių žmonių nebegalėjo normaliai skolintis ir užsidirbti.
Abi problemos išsisprendė taip, kaip dažniausiai ir išsisprendžia – apeinant reguliacijas. Pasirodo, bankams nebuvo uždrausta skolinti tam tikriems tarpininkams („nebankinėms finansinėms institucijoms“) arba naudoti tam tikrus „optimizavimus“ („sintetiniai rizikos perdavimai“). Trumpai tariant, BNP Paribas negali skolinti Gariūnų perikupams, bet gali skolinti Tikehau Capital, kuri įkuria fondą, kuris skolina tarpusavio skolinimosi platformai, kuri jau skolina Gariūnų perikupams. Viskas pagal taisykles, reguliuojama, visi turi licencijas.Abi problemos išsisprendė taip, kaip dažniausiai ir išsisprendžia – apeinant reguliacijas. Pasirodo, bankams nebuvo uždrausta skolinti tam tikriems tarpininkams („nebankinėms finansinėms institucijoms“) arba naudoti tam tikrus „optimizavimus“ („sintetiniai rizikos perdavimai“). Trumpai tariant, BNP Paribas negali skolinti Gariūnų perikupams, bet gali skolinti Tikehau Capital, kuri įkuria fondą, kuris skolina tarpusavio skolinimosi platformai, kuri jau skolina Gariūnų perikupams. Viskas pagal taisykles, reguliuojama, visi turi licencijas.
Dar vieną problemą sukūrė ne reguliatoriai, o centriniai bankai, kai jie sumažino palūkanas iki nulio. Lietuviams su būsto paskola tai padėjo, bet draudimo kompanijoms – ne. Draudikai valdo trilijardus eurų ir dolerių, o jų pagrindinis galvos skausmas – turto ir įsipareigojimų valdymas. Kiekvieno draudimo poliso kaina apskaičiuojama remiantis tam tikru investicinės grąžos lūkesčiu. Kai palūkanos nukrito iki nulio, draudimo kompanijos staiga nebegalėjo uždirbti tiek, kiek joms reikėjo pagal jau prisiimtus įsipareigojimus.
Šią problemą jos išsprendė taip, kaip dažniausiai tokios problemos išsisprendžia – pradėjo investuoti į rizikingesnius vertybinius popierius. Didesnė rizika reiškia didesnę grąžą – bent jau tol, kol niekas nebankrutuoja. Draudimo kompanijos, kaip minėta, valdo trilijardus dolerių. Volstrytas greitai sudėjo du plius du.
Draudimo kompanijos – ne bankai, jos taip pat turi reguliatoriaus nustatytus apribojimus, bet tie apribojimai gana lankstūs. Jos taip pat turi turėti kapitalo, bet nėra taip griežtai apibrėžta, kiek. Pavyzdžiui, kai draudimo kompanija investuoja į kažkokios įmonės paskolą, kiek reikia rezervuoti kapitalo už tą paskolą priklauso nuo privataus kredito reitingo. Draudimo kompanijos pradėjo ieškoti, kokia agentūra duoda patrauklesnius reitingus. Ten, kur reitingavimo gigantai kaip Standard & Poors arba Moody’s nesiterliojo, atsirado mažesnės agentūros, kaip Egan Jones. Ir pradėjo kepti optimistinius reitingus, kas tik nepatingėjo prašyti ir už tai sumokėti. Rinkos reguliatorius jau pradėjo tyrimą, ir neabejoju, kad nepraeis nei keli metai nuo ateinančio kracho, kai tyrimas bus bagtas.
Pagrindinis instrumentas, kuriuo Volstrytas šiandien siurbia draudimo kompanijų turtą, – privataus kapitalo fondai. Ypač tinka privačios skolos fondai, nes draudimo kompanijoms patinka fiksuotas pajamingumas – Excelyje viskas gražiai susidėlioja. Kol nominalus JAV BVP augo 4,5 % per metus, privačios skolos fondų valdomas kapitalas augo 14,5 % per metus. O pagrindinė paskolų pasaulio taisyklė paprasta: kol įnešama vis daugiau kapitalo, niekas nebankrutuoja, nes bet kokią paskolą visada galima refinansuoti.
Tikslaus skaičiaus nežinome, bet „Moody’s“ vertinimu, šiuo metu privačios skolos fondų turtas siekia apie 2,5 trilijono dolerių. Kad paturbintų grąžą, šie fondai naudoja svertą – o čia jau rimtai įmerkę rankas ir bankai. Jie skolina įmonėms, kurių išgyvenimo tikimybė rimtos krizės atveju, švelniai tariant, 50/50. Bet rimtos krizės juk penkiolika metų nebuvo – vadinasi, viskas gerai.
Paskutinė burbulo dedamoji – kur dėti tiek pinigų. Galima ilgai ir nuobodžiai analizuoti kiekvienos įmonėlės finansus, kad galiausiai kas dešimtai paskolintum kelis milijonus. Bet ką daryti, kai reikia investuoti trilijoną? Reikia kažkokio lengvai replikuojamo modelio, proceso, kuris leistų per daug nesukant galvos suinvestuoti milijardą per dieną…
Susipažinkite – dirbtinis intelektas. Stebuklingas, paslaptingas silikoninis protas, kuris, jei tik investuosime užtektinai pinigų, vieną dieną tikrai bus naudingas. Užtenka tik pastatyti kelis tūkstančius duomenų centrų, juos išnuomoti dirbtinio intelekto startuoliams, kuriuos finansuoja tos pačios duomenų centrus valdančios įmonės ir „Nvidia“, gaminanti grafinius procesorius, sudarančius beveik pusę kiekvieno centro statybos kaštų.
Finansuoja jie tuos startuolius tiek, kiek reikia, kad susikurtų įspūdis, jog duomenų centrų paslaugoms yra paklausa. O Jonukas iš Vilkaviškio gali per minutę nemokamai parašyti namų darbus – ir visą likusį vakarą skrolinti aitišnikų katinukų video „TikToke“.
Visi laimi: draudimo kompanijos gauna reikiamą grąžą, „Nvidia“ parduoda milijonus grafinių procesorių, Volstrytas pasiima savo tarpininkavimo mokestį, o Jonukas gali skrolinti.
Tik va – rodos, pinigai baigėsi. Samas Altmanas prieš porą dienų nuėjo prašyti JAV valdžios, kad padėtų pasiskolinti kelis trilijonus dolerių – juk tiek mažai trūksta iki supergalingo dirbtinio intelekto, kuris išgydys vėžį ir sugeneruos dar krūtesnius kačiukų video.
Kai JAV valdžia pasakė “ne”, Samas neatlyžo.
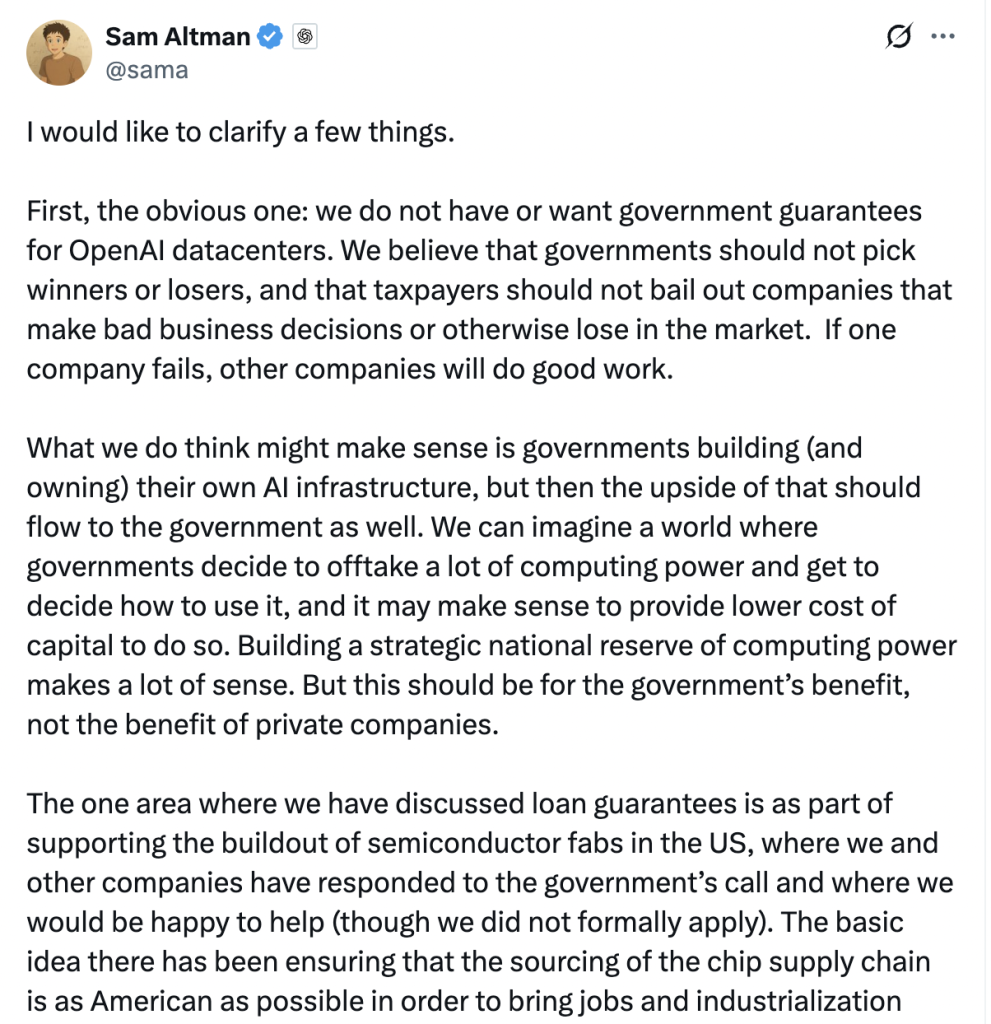
Jei JAV valdžia negali jam paskolinti kelių trilijonų, gal bent jau galėtų pati pastatyti kelis tūkstančius naujų duomenų centrų? Ir nupirkti keliasdešimt milijonų grafinių procesorių iš jo draugelio Dženseno Huango, „Nvidia“ įkūrėjo? Jie paskui tarpusavyje jau patys susitars…
N.B.: tekstas redaguotas su ChatGPT, nemokai. Ačiū, draudimo kompanijos!
Leave a Reply