2007-ųjų spalį jau virš metų dirbau jaunesniuoju investicinių fondų valdytoju. Mūsų komandos vadovas, akcijų specialistas, šventai tikėjo vertės investavimu, t.y., “pigių akcijų” pirkimu. Pigi akcija, mano tuometiniu supratimu, buvo ta, kurios P/E (price/earnings, arba kainos ir pelno santykis) buvo žemesnis, nei vidurkis – arba lyginant su panašiom įmonėm, arba su tos pačios įmonės rodikliais praeityje.
2007-ųjų spalį staiga atsirado nemažai pigių akcijų. Citigroup, Bank of America, BNP Paribas, Wachovia, Washington Mutual. Taip, tai buvo JAV bankai, ir priežastis, dėl kurios jų akcijos buvo atpigusios, buvo žinoma – prieš kelis mėnesius JAV buvo nuvilnijusi blogos kokybės hipotekų krizė. Bet rinka toliau kilo, naujienos Bloomberg’o ekrane vėl atrodė optimistiškai, o bankų ketvirtinės pelno ataskaitos toliau mušė rekordus. Taigi, pirkti Citigroup akciją su 20% nuolaida, kai “subprime” krizė šio banko pelno taip ir nesugebėjo paveikti, atrodė puiki proga.
Dar geresnė proga buvo pirkti 2007-ųjų lapkritį su 30% nuolaida, o 2008-ųjų pradžioje jau ir su 50% nuolaida.
Tik 2008-ųjų viduryje, kai nuolaida siekė 70%, Citigroup akcija staiga tapo labai brangi. Bankas galų gale pripažino, kad “subprime” krizė vis dėlto paveikė praėjusių metų pelną, ir šį atgaliniu būdu perskaičiavo. Skaudžiai išmokau naują terminą: “earnings restatement”.
2009-ųjų kovą Citigroup akcijos nuolaida pasiekė neįtikėtinus 98%. Tik tada visiškai nebesinorėjo jos pirkti. Nelabai ir begalėjau, nes iš mano “vertės portfelio” nelabai daug kas buvo likę. Žinote tokį IndyMac banką? O aš dar prisimenu. Turėjau nemažai akcijų. Atrodė pigios.
Akcijos atrodė pigios, nes rinka nebetikėjo įmonių skelbiamomis ataskaitomis. Bankai buvo pilni blogos kokybės hipotekų, kurių palūkanos buvo šiek tiek aukštesnės, ir nepripažino, kad jų vertė nebebuvo 100%. Tikėjo, kad NT krizė bus trumpa, arba kad JAV centrinis bankas sumažins palūkanas, ir visi sugebės refinansuoti savo paskolas, o blogiausiu atveju likviduos užstatą be nuostolio.
Deja, NT krizė buvo viena baisiausių istorijoje, skolininkai hipotekų refinansuoti nesugebėjo, nes užstato vertė buvo per žema, o ir jie patys tapo bedarbiais, ir visi “pigūs” bankai bankrutavo. Akcijų kaina buvo teisinga, įmonių skelbiamas pelnas ar balanso vertė – ne.
Šiandien vos spėju skaityti analitikų ataskaitas, kokios pigios yra JAV technologijų gigantų akcijos. Google, Amazon, Facebook, Microsoft akcijos “niekada nebuvo tokios pigios”. Rekordinis pelnas, o akcijos, atrodo, be priežasties krenta. Tokia puiki proga vertės investavimui!
Taip, paskutinių kelių metų investicijos į dirbtinio intelekto infrastruktūrą suvalgė laisvųjų pinigų srautą, ir “Mag7” teko nemažai prisiskolinti, bet visi dievagojasi, kad šios investicijos jau tuoj tuoj pradės mokėti dividendus. Akcijų rinka nieko nesupranta!
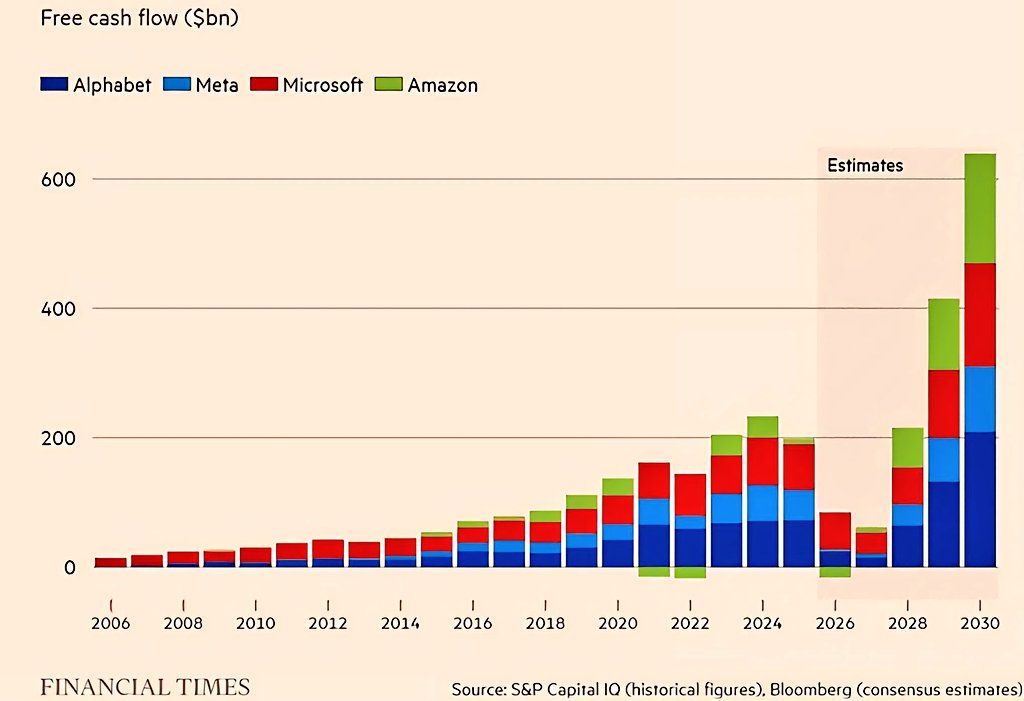
Haiperskeilieriai (“hyperscalers” – pagrinde Amazon, Microsoft, Facebook ir Google, bet taip pat ir Oracle, IBM, Alibaba ir Tencent) per pastaruosius kelerius metus sumerkė virš pusantro trilijardų dolerių į dirbtinio intelekto infrastruktūrą, t.y. duomenų centrus, pilnus grafinių procesorių. Prieš tris metus prasidėjusi DI manija sukūrė apie 20 trilijardų rinkos kapitalizacijos, tiesiogiai susijusios su šia nauja technologija.
O pajamų dirbtinis intelektas sugeba generuoti… apie 100 milijardų JAV dolerių per metus. Gal. Daug ką skaičiuojant du kartus, ir užmerkiant akis, kad nemažai tų pajamų iš tiesų yra nemokami “tokenai”, kuriuos visos DI įmonės dosniai žarsto, tikėdamosi prisivilioti klientus.
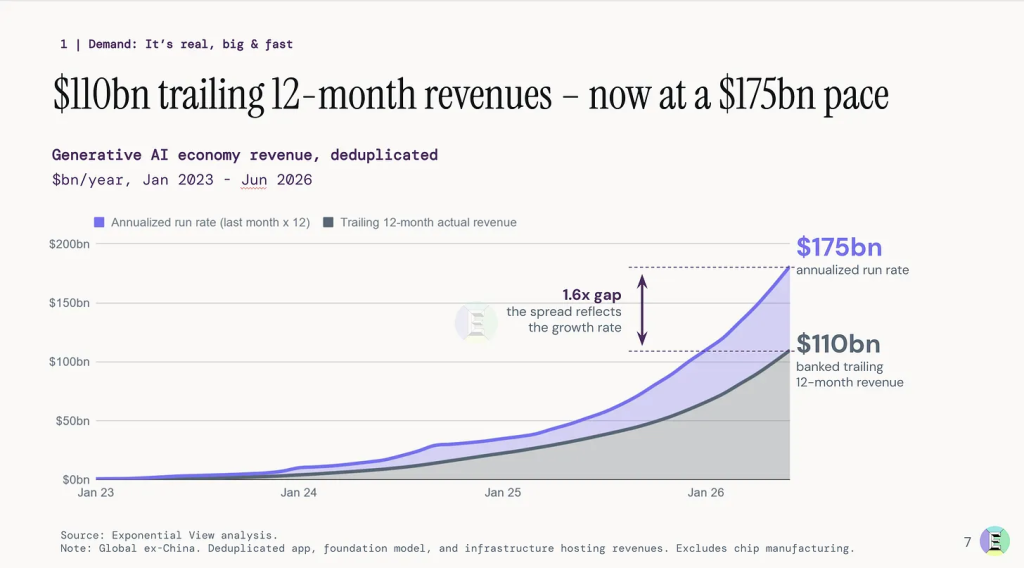
Taigi, dirbtinio intelekto industrija šiandien vertinama 200 pajamų (price/sales) multiplikatoriumi. Pusantro trilijardo investicijų sugebėjo generuoti 100 milijardus pajamų. Ne pelno. Pajamų.
Tai nebe burbulas. Tai net nebe euforija. Tai absurdas.
Nenuostabu, kad rinka pradėjo nebetikėti, kad investicijos į DI infrastruktūrą atsipirks. Kad Google ir Amazon skelbiamas pelnas neatspinti teisingos duomenų centrų vertės ir amortizacijos. Kad eksponentiškai augančios “investicijos” – tai tiesiog nesugebėjimas pripažinti, kad praeities sprendimai nepasiteisino. Joks generalinis nenori prarasti savo sosto, nurašydamas pusę trilijardo turto ir paskutinius tris metus “pelno”.
Neseniai vienas Goldman Sachs analitikas prasitarė, kad tikėtina, jog rinka apdovanos akcijos šuoliu į viršų pirmą haiperskeilerį, kuris sumažins DI investicijas.
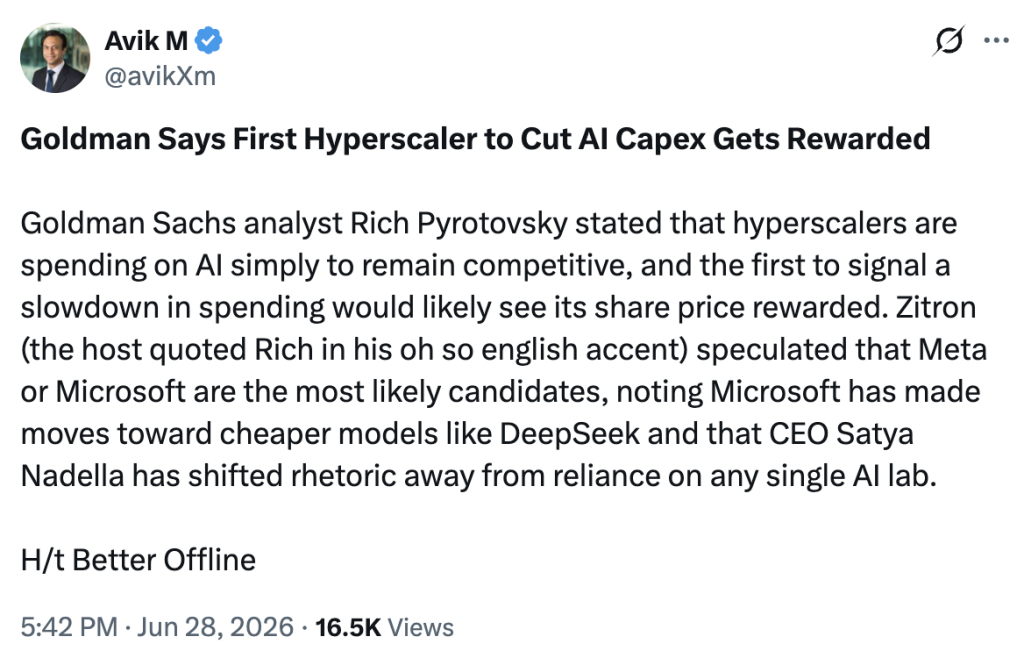
Aš taip pat tikiu, kad rinka teigiamai įvertins įmonių sprendimą nustoti investuoti trilijardus į 200x kaina/pajamos vertinamą veiklą. Bet tai tuo pačiu metu įrodys, kad rinka nebetiki dirbtinio intelekto tematika. O tada prasidės pelno ataskaitų perskaičiavimų atbuline data ir turto nurašymų lavina žemyn.
Visi investicijų bumai yra buhalteriškai pasmerkti baigtis nuosmukiu. Įmonės investuoja milijardus, tai yra perka prekių ir paslaugų iš kitų įmonių už milijardus dolerių. Pardavėjai pripažysta pelną iš karto, o pirkėjai amortizuoja išlaidas tik per penkis, dešimt, dvidešimt metų. Apskaitoma 100% pelno, bet tik 20%, 10%, ar tik 5% nuostolių. Kol investicijų apimtys tęsiasi, investuotojai džiaugiasi. Bet su laiku amortizacija pasiveja pelną, ir šį pralenkia – ir tada maržos pasmerktos smukti žemyn.
Rinka visada aplenkia verslus. Mano nuomone, Microsoft, kurios akcija kotiruojama su 30% nuolaida, pirma pasiduos ir paskelbs apie investicijų į duomenų centrus stabdymą. Tada vienas po kito ir kiti technologijų gigantai bus priversti stabdyti arklius. Investuotojai nustos finansuoti nemokamus dirbtinio intelekto tokenus, verslai stabdys duomenų centrų statybas, o jau pastatytuose išjungs elektrą. Staiga rinką užplūs nukainuoti dirbtinio intelekto grafiniai procesoriai. Ką tada gamins Nvidia, nežinau. Gal vėl susikaups ties kompiuterinių žaidimų įranga. Tik ten rinka dvidešimt kartų mažesnė.
Leave a Reply