Investuoti galima į bet ką, bet ne už bet kokią kainą.
2002-aisiais, subliuškus dotkomų burbului ir Sun Microsystems akcijoms nukritus 90%, buvęs įmonės generalinis direktorius Scott’as McNealy’is postringavo apie savo buvusios įmonės akcijų vertę :
Kai akcijų kaina lygi 10 kartų metinėms pajamoms, norėdamas jums per 10 metų grąžinti jūsų investiciją, turiu jums išmokėti 100% pajamų 10 metų iš eilės dividendais. Tai darant prielaidą, kad mano parduotų prekių savikaina yra nulinė, o tai labai sunku kompiuterių įmonei. Tai darant prielaidą, kad nėra jokių išlaidų, o tai išties sunku, turint 39 000 darbuotojų. Tai darant prielaidą, kad aš nemoku mokesčių nuo pelno, ir kad jūs nemokate mokesčių nuo gautų dividendų, kas gana nelegalu. Ir tai darant prielaidą, kad per ateinančius 10 metų neinvestuodamas nei cento į tyrimus ir plėtrą, galiu išlaikyti dabartinį pajamų lygį.
Iš tiesų, pirkti akcijas už 100 eurų, kai vienai akcijai tenka 10 eurų pajamų, ir galbūt kokie 2 eurai pelno, nėra labai protinga. Tikriausiai racionaliau investuoti į valstybines obligacijas su 3-4% pajamingumu. Dažniausiai investuotojai taip ir daro.
Laikui bėgant, ekonomikai augant, krizei vis nepasirodant, įmonių pelnas solidžiai kyla. Akcijų kainos atitinkamai ropščiasi į viršų, diena po dienos brėždamos ir pradžių neužtikrintą, bet kuo toliau, tuo ryškesnę eksponentinę kreivę aukštyn.
Investuotojai pradeda analizuoti, kad jei įmonės pelnas auga 20% per metus, tikriausiai jos akcijų kainą reikėtų lyginti ne su praeitų metų pelnu, bet su ateinančių? O gal net ir su sekančių penkių metų pelno projekcija – žinoma, pritaikant kažkokį neužtikrintumo koefecientą, nes juk velnias žino, kas gali atsitikti.
Tokiu būdu įmonės akciją, kuriai tenka kokie 10 eurų apyvartos ir 2 eurai pelno, atrodo visai protinga pirkti nebe už 20 eurų, bet už visus 40 – juk apyvarta ir pelnas tik augs, o tokios žemos akcijos kainos ateityje gali jau ir nebepamatyti.
Kuo daugiau atlyžta investuotojų reikalavimai akcijų kainų lygiui lyginant su įmonių apyvarta ir pelnu, tuo lengviau įmonėms tampa prisitraukti investicijų, tuo greičiau auga įmonių apyvarta ir pelnas. Pasidaro vis aiškiau, kad žemos vakardienos akcijų kainos buvo tik pačių investuotojų perdėto pesimizmo pasekmė.
Augantys akcijų vertinimo daugikliai – angliškai multiple expansion – yra tikrasis progreso variklis, kurio dėka bet kokia verslo idėja, nesvarbu, kiek beprotiška ir nepelninga, pagaliau gali rasti investicijų. Na ir kas, kad pradiniai kaštai per dideli, rinka per maža, kainodaros galia per silpna. Investavus užtektinai pinigų, augant ekonomikai, užėmus monopolistinę poziciją, bet kas gali tapti pelninga investicija – bent jau Excel’io lentelėje.
Kuo daugiau auga vertinimo daugikliai, tuo sunkiau tradiciniams verslams savo veiklos rezultatais pateisinti nesustojamai augančias akcijų kainas, tuo daugiau investuotojams reikia naujų, tikrovės neapribotų verslo idėjų. Juk visi supranta, kad neparduosi dukart daugiau tualetinio popieriaus, ir kad vartotojai nesugebės suvalgyti triskart daugiau bulvių.
O kas, jei vietoj tualetinio popiariaus gamybos ar bulvių auginimo, kažkas pasiūlytų investuoti į naują, daug efektyvesnę transporto priemonę, kuri įgalintų ekonomiką augti dukart greičiau, nei iki šiol? Arba būdą, kai perduoti ir skleisti informaciją tūkstantį kartų greičiau, nei iki šiol? Arba stebuklingą dėžę, kuri sugebėtų atlikti visus mūsų darbus už dešimtadalį kainos, tik šimtą kartų greičiau?
N.B.: tai traukinių, radijo, interneto, ir dirbtinio intelekto verslo idėjos – kurios kiekvieną kartą sutapo su akcijų rinkų euforijos stadija.
Tokių verslų pajamų ir pelno projekcijos nebėra apribotos matematikos. Į juos galima investuoti už bet kokią kainą, bet kokį pinigų kiekį. Šie verslai įgalina investuotojus atsikratyti tikrovės pančių, sąmoningai priimti neįtikėtinus dalykus. Tokie verslai leidžia akcijų rinkoms augti toliau, daugiau, daug daugiau, nei būtų įmanoma su senom, nuobodžiom verslo idėjom. O investuotojai gauna šansą dar kurį laiką tikėti amžinojo judėjimo nemokamų pinigų varikliu.
Šiandien, akcijų vertinimo matams pasiekus dar niekada nematytas aukštumas, kaip niekada reikia kuo mažiau tikrovės apribotų verslo idėjų, kurios leistų investuotojams toliau tikėti.
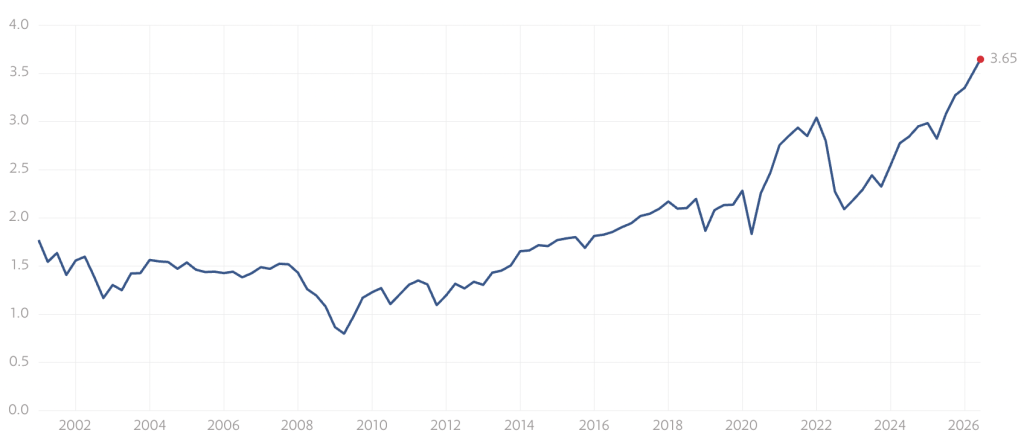
Rinkų kapitalizmo mechanika užtikrina, kad atsiradus naujos rūšies paklausai, jai netrukus bus sukurta atitinkamo produkto pasiūla. Jei investuotojai trokšta neįtikėtinų verslo idėjų už bet kokią kainą, tokias jie netrukus ir gaus, su dar labiau neįtikėtinais kainos pateisinimais.
Šią savaitę naujai JAV listinguojamos SpaceX bendrovės S-1 reguliaciniame dokumente, tarp kitų neįtikėtinų ateities verslo krypčių, kaip kosmoso turizmas, duomenų centrai Žemės orbitoje, pramoninės gamyklos ir elektros jėgainės Marse, yra ir asteroidų kasyklos.
Prisimenu, būdamas 12-os, mūsų mokyklos laikraštyje, “Informations Junior de la Robertsau”, visu 100 egzempliorių tiražu (išeidavo parduoti apie 30, daugiausia mamai ir tetai) prognozavau, kad vieną dieną žmonija perkąs kietą kosminių kasyklų riešutėlį ir siųs Žemėn iš asteroidų lauko tarp Marso ir Jupiterio auksą ir deimantus. Smagu, kad Elon’as Musk’as, SpaceX pagrindinis akcininkas, kuriam tada buvo jau 22-ji, taip pat skaitė mūsų laikraštį, ir kad sugebėjau jį taip įkvėpti. Laikraštį jam iš Strasbūro į Kanadą tikriausiai siuntė per Fedex. Gal net faksu, juk svarbu informaciją gauti kuo greičiau.
Kodėl vis stringa amžinojo judėjimo nemokamų pinigų variklis
Ekonomika, arba BVP, yra tiesiog pinigų apsikeitimo mechanizmas. Kuo daugiau apsikeičiama pinigais, tuo didesnis BVP. Jonas ir Marytė gauna atlyginimus, susimoka už butą, komunalines, nuperka vaikams kažką skanaus Lidl’e. Kad augtų ekonomika, reikia, kad Jonas ir Marytė uždirbtų daugiau. Tam reikia daugiau pinigų.
Pinigus kuria bankai, išduodami paskolas. Kai Jonas ir Marytė pasiskolino 100 000 eurų nusipirkti butui, Luminoras kreditavo jų sąskaitą 100 000 eurais, ir šalia sukūrė 100 000 eurų įsipareigojimą, t.y. paskolą, kurią perkėlė į savo balansą. Tie pinigai toliau nukeliavo į NT vystytojo sąskaitą, už kurią buvo sumokėti statybininkų atlyginimai, padengtos skolos už statybines medžiagas, ir tt. Dar net kažkiek liko NT vystytojo akcininkams ir mokesčiams sumokėti.
Kuo daugiau auga ekonomika, tuo daugiau bankai sukuria įsipareigojimų – t.y. auga visuotinis įsiskolinimas. Skolinasi visi – valstybės, savivaldybės, verslai, žmonės. Tai natūralu, normalu ir sveika, kol skolinamasi tokiom sąlygom ir tikslais, kad paskolą per sutartą laiką bus galima padengti.
Ekonomistai tradiciškai ir nuobodžiai aiškina, kad skolintis reikėtų tik produktyviais tikslais. Kitaip tariant, bankai neturėtų kurti naujų pinigų, jei šie bus švaistomi be išliekamosios vertės.
Savaime suprantama, kad nuobodūs ekonomistai niekada nepagalvojo apie galimybę statyti elektros jėgaines Mėnulyje ir kasti deimantus iš asteroidų lauko tarp Marso ir Jupiterio. Dirbtinį intelektą palaikantys duomenų centrai žemės orbitoje padengs visus mūsų įsipareigojimus, ir tikrai niekam niekada nereikės laužti galvos, kaip sumokėti mėnesinę vartojimo paskolos įmoką už 2023-ųjų atostogas Egipte.
N.B.: atostogos Egipte, mano nuoširdžia nuomone, yra kilnus ir produktyvus pinigų leidimo tikslas.
Nebent, žinoma, atsitiktų kažkas absoliučiai neįtikėtino, kaip kad pavyzdžiui, SpaceX Starship raketos ir toliau sproginėtų, ir kad Elon’o Musk’o genialios smegenys nesugebėtų rasti sprendimo tokioms paprastoms problemoms, kaip kad kosmose, atseit, nelabai įmanoma efektyviai atšaldyti įkaitusių dirbtinį intelektą palaikančių mikroschemų. Akivaizdu, kad nuobodūs fizikai ir visokie termodinamikos specialistai niekada negalvojo apie į begalybę augančias akcijų kainas.
Bet jei, neduok Dieve, SpaceX nepasisektų per 4 metus 100 kartų išauginti savo DI pajamų, kaip kad žada Goldman Sachs (kuris gaus dešimtis milijonų už SpaceX akcijų platinimą)…
Jei, neduok Dieve, SpaceX nepasisektų iki 2040-ųjų išauginti savo pelno nuo -5 milijardų nuostolio iki 2700 milijardų pelno, kaip kad žada Morgan Stanley (kuris taip pat gaus dešimtis milijonų už SpaceX akcijų platinimą)…
Jei, neduok Dieve, Google nutrauktų savo mėnesinį 920 milijonų JAV dolerių abonementą su SpaceX už duomenų centrus, net jei nėra numatyta jokia nuobauda už nutraukimą. Abonementą, kuris tikrai nėra tiesiog atkatas už SpaceX vienkartinę nuolaidą Anthropic (kuriame Google turi 14% akcijų). Nuolaidą, kurios dėka Anthropic galėjo paskelbti teigiamą pakoreguotą EBITDA, ir kas tikrai neturi jokio ryšio su laukiamu Anthropic akcijų listingavimu…
… Tada visuotinis turto balansas, kuriame iš vienos pusės stovės SpaceX ir kitų neįtikėtinų verslų akcijos, o iš kitos – įsipareigojimai bankams, labai greitai ir labai nenuobodžiai pasvirs į visai kitą pusę, ir milijonai investuotojų ne tik kad praras šimtus trilijardų pinigų, bet ir staiga susirūpins, kad nebegali padengti savo įsipareigojimų iš asteroidų kasyklų dividendų.
Tada milijonai investuotojų – o investuoja visi, nuo Jono ir Marytės iki Maximos iki Lietuvos valstybės – staiga atgaline eiga perskaičiuos savo biudžetus, pradės mažinti išlaidas, spausti pirkėjus ir tiekėjus, ir tiesiog visais įmanomais ir neįmanomais būdais stengsis stabdyti pinigų tekėjimą iš savo sąskaitų. Bankai staiga nebeišduos naujų paskolų, ir pradės mažėti pinigų kiekis – tuo pačiu metu, kai pinigų apsikeitimo greitis smuks žemyn.
Tada investuotojai vėl pradės reikalauti, kad akcijai, kurią perka už 20 eurų, tektų bent 10 eurų apyvartos, ir bent 2 eurai pelno. Ir taps akivaizdu, kad vakardienos aukštos akcijų kainos buvo tik perdėto investuotojų optimizmo pasekmė. O Bret’as Johnson’as, būsimas buvęs SpaceX finansų vadovas, postringaus apie tai, kaip absurdiška pirkti įmonės akcijas už 100 kartų pajamas.
Leave a Reply