Akcijų rinkos pasiekė naujas aukštumas. Naujas aukštumas pasiekė ir kaina, kurią investuotojai sutinka mokėti už kiekvieną įmonių uždirbtą eurą.
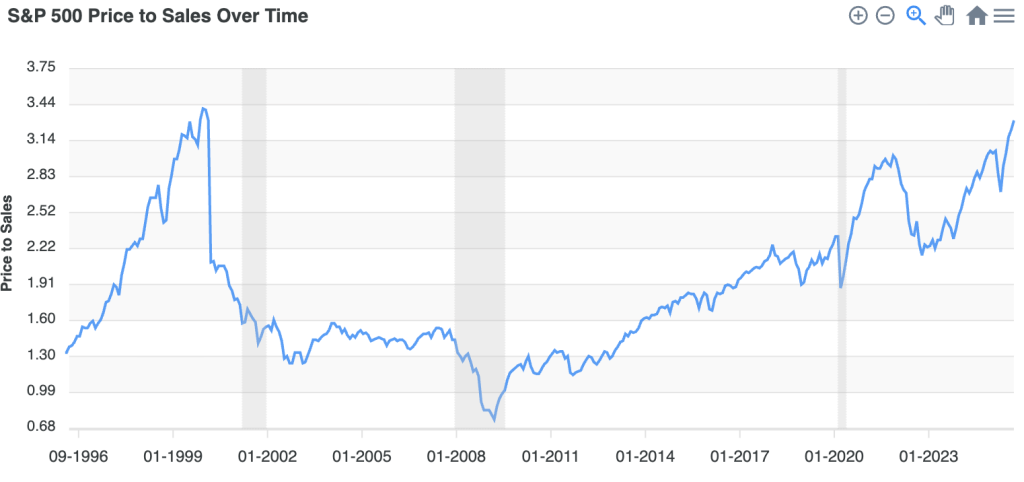
Finansų analitikai tvirtina, kad akcijos nėra “brangios” – t.y., yra normalu, jog akcijos kyla, nes įmonių pelnas taip pat greitai auga. Supraskite, mieli investuotojai, įmonių maržos auga, kiekvienas uždirbtas euras ir doleris atneša vis daugiau pelno. Viskas gerai.
Prieš dvidešimt metų, kai mokiausi London School of Economics, apskaitos dėstytoja papasakojo visam kursui tokį anekdotą.
Tarptautinė korporacija ieško naujo apskaitos vadovo. Paskutiniame atrankos etape liko trys kandidatai. Kiekvienam duodami visos korporacijos finansinės ataskaitos, ir prašoma suskaičiuoti, kiek uždirbta pelno.
Pirmas kandidatas užsidaro kabinete, triūsa išsijuosęs, ir po poros valandų, visas suplukęs, išeina, ir paskelbia: “Jūs uždirbote dešimt milijonų dolerių!”
Antras kandidatas užsidaro penkiom valandom, ir visiškai išsekęs grįžta ropodamas, iš paskutiniųjų tvirtindamas, kad korporacija iš tiesų uždirbo dvidešimt milijonų dolerių.
Trečias kandidatas susirenka visus dokumentus, užsidaro kabinete, bet jau po poros minučių grįžta, ir sutrikęs paklausia: “Atleiskite, bet man rodos, jūs nepasakėte, kiek reikia, kad būtumėte uždirbę?”
Nepykite, draugai buhalteriai. Jūs darote nuostabų, būtiną, visuomenei neįkainojamą darbą. Tiesiog biržoje kotiruojamų tarptautinių korporacijų pasaulyje, tuose finansų aukštumose, kur galva pradeda svaigti nuo praretėjusio deguonies, pradeda galioti kiek kitokios taisyklės, nei diktuoja kuklūs lietuviški Verslo Apskaitos Standartai.
Kai akcijų indeksai kyla, kartu su savimi tempdami biržoje kotiruojamų korporacijų akcijų kainą, pagrindinė šių korporacijų vyriausiųjų vadovų atsakomybė – nenuvilti investuotojų, ir nesugadinti jiems šventės. Juk kylanti akcijų kaina reiškia, kad auga ekonomika, įmonės ateitis darosi vis šviesesnė, ir vadovai būtų tikri liurbiai, jei tokiomis numatomai palankiomis aplinkybėmis nesugebėtų parduoti savo produktų brangiau, daugiau, geriau.
Ir iš tiesų, niekas geriau nei akcijų rinkos nesugeba numatyti ateities. Visi makroekonominiai rodikliai, bedarbių statistikos, BVP ir infliacijos skaičiai, net pačių įmonių finansinės ataskaitos, beviltiškai vėluoja lyginant su finansų rinkomis. Per Antrajį Pasaulinį Karą JAV akcijos pasiekė dugną 1942-ųjų balandį, du mėnesius prieš Midvėjaus jūrų mūšį. O kas gi atsitiko 1942-ųjų balandį? Amerikiečiai sėkmingai įvykdė Dūlitle reidą, karine prasme visiškai nereišmingą kelių bombų numetimą ant Tokijo. Bet visuotine prasme, tai reiškė viską. Amerika smogė atgal, ir niekada nebesustojo.
Tikriausiai pagrindinė priežastis, kodėl akcijų rinkos taip gerai nuspėja ateitį, yra ta, kad pačios akcijų rinkos labai stipriai įtakoja ekonomiką. Akcijos kyla – investuotojai praturtėja, gali daugiau sau leisti išlaidauti, įmonės daugiau uždirba, ir akcijų kainos savotiškai pasiteisina. Atvirkščiai, kai akcijos krenta, investuotojų optimizmas mažėja, įmonėms tampa sunkiau skolintis, ir vėl – kritimas pasiteisina. Uodega vizgina šunį.
Taigi nenuostabu, kad paties JAV centrinio banko vienas iš mandatų – vadinamasis “finansinis stabilumas”, kitaip tariant, įgaliojimas viską daryti, kad akcijos nekristų per greitai ir per daug. Nes kylančios akcijos tiesiogiai skatina ekonomiką augti, nedarbui mažėti.
Bet viskam yra ribos. Augančios akcijų kainos užliūliuoja investuotojų atsargumą, ir padaugėja investicinių sukčiavimų atvejų. Per aukštai išaugusi įmonės akcijų kaina skatina vadovus griebtis nestandartinių sprendimų, kad pateisintų investuotojų lūkesčius. Viena iš tų priemonių, kurią tobulai įvaldęs Elonas Muskas – žadėti vis daugiau, nepaisant vis nesimaterializuojančių rezultatų. Milijonas robotaksi turėjo zuiti Amerikos gatvėmis jau prieš penkis metus, Kinijos BYD jau seniai perėmė lyderystę elektromobilių rinkoje, bet Tesla akcijos vis vien viršūnėje, nes dabar Muskas žada, kad užkariaus pasaulį – perkeltine prasme (tikiuosi) – humanoidiniais robotais.
Kita priemonė – vis kūribingenis apskaitos departamentas, arba “finansinė inžinierija”. Nvidia investuoja į CoreWeave, o CoreWeave mainais perka Nvidios grafinius procesorius. Nvidia investuoja vis aukštesne akcijų kaina, taip kiekvieną kartą pervertindama aukščiau anksčiau nupirktas akcijas, “uždirbdama” iš šio popierinio “pelno”, ir tuo pačiu metu uždirbdama iš parduotų grafinių procesorių – kurie buvo iš tiesų nupirkti už pačios Nvidia pinigus.
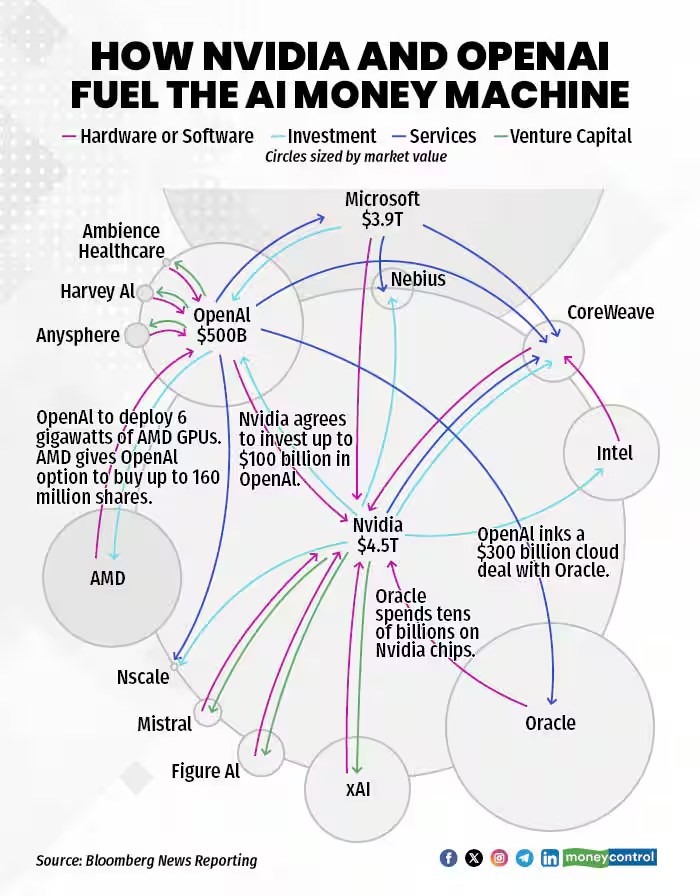
Nvidia – ne vienintelė korporacija, užsiimanti kūribingais apskaitos sprendimais. Amazon, pavyzdžiui, yra investavusi į Anthropic, kuri savo ruožtu mainais perka Amazon serverių pajėgumus. Amazon taip pat “užsidirba” du kartus.
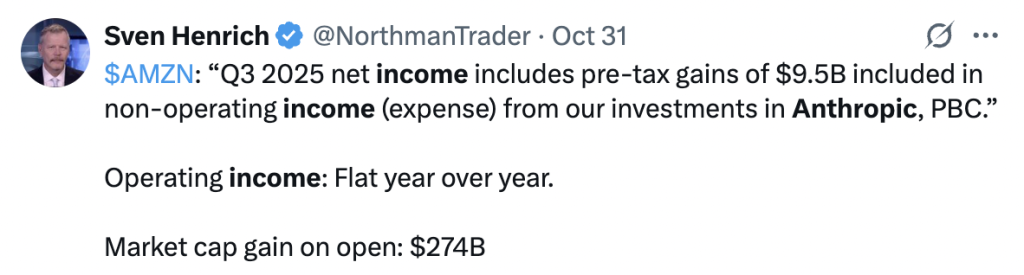
Tokį vis didėjantį kūribingumą gan nuobodžiame apskaitos pasaulyje matome jau ne pirmą kartą. Per Interneto burbulą startuoliai taip pat mainais pirko vienas kito paslaugas, kad patenkintų investuotojų geometriškai augančios apyvartos lūkesčius. 2008-ųjų krachas savo ruožtu buvo išprovokuotas žemos kokybės hipotekomis dengtų obligacijų, kurias Valstryto wunderkindai sugebėdavo supakuoti tokiu būdu, kad kredito reitingo kompanijos joms duotų aukščiausius kokybės pažymius.
Nesvarbu, kiek talentingas bus korporacijos apskaitos departamentas, ilgainiui kiekvienos įmonės rezultatai turi paklusti traukos dėsniams. Metų metai nuostabiai augančio pelno staiga nurašomi “vienkartiniu pelno ataskaitos perskaičiavimu” – dažniausiai tada, kai įmonės akcijos kaina jau nukritusi per pusę, ir investuotojai jau nebetiki nuostabiu rytojumi. Arba, įmonė tiesiog bankrutuoja, nes baigiasi pinigai, ir nebeįmanoma padengti savo įsipareigojimų. 2008-ųjų rugsėjį, bankas Lehman Brothers buvo priverstas paskelbti bankrotą, praėjus vos devyniems mėnesiams nuo pelningiausio savo ketvirčio, kai “uždirbo” virš keturių milijardų dolerių.
Šiandien, pasiekus rekordą ir antirekordą, vis labiau kamuoja klausimas – kiek dar kils akcijos prieš krachą, kokia bus ta aukščiausia kartelė, į kurią paskui metų metus žiūrėsime su pagieža, kad nepardavėme?
Vadinamosios Mag7 (“Nuostabusis Septynetas”) akcijos (Apple, Microsoft, Amazon, Alphabet, Nvidia, Meta Platforms, ir Tesla) šiais metais investuotojus džiugina 20% grąža. Likusių 493 įmonių akcijos S&P500 indekse, palyginus, augo tik 8%.
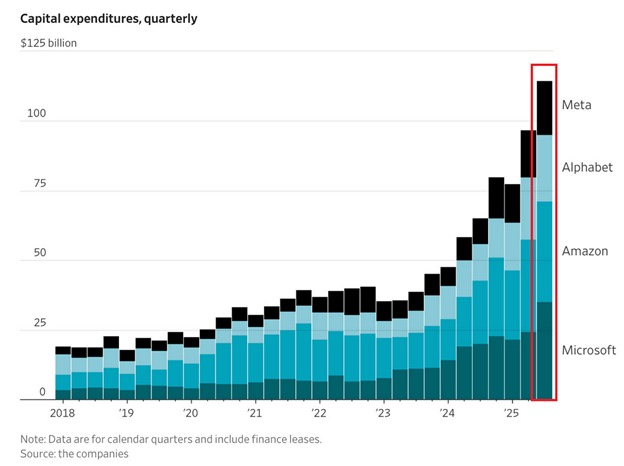
Kai JAV ekonomika jau šešis mėnesius nesugeba sukurti naujų darbo vietų, peršasi jausmas, kad vienintelis vis dar veikiantis ekonomikos variklis – tai milžiniškos investicijos į dirbtinį intelektą, tikintis, kad kam nors, kažkur, kažkada pasiseks sukurti juo paremtą produktą, kuris veiks, ir taip pat sugebės iš jo uždirbti… tūkstančius milijardų?
Turiu tokį neišdildomą prisiminimą. 2008-aisiais, kai jau porą metų dirbau investicijų valdyme, vienas mano kolegų buvo toks perdėm elegantiškas italas, finansų rinkų vilkas. Vieną dieną, lyg niekur nieko atsisuko į mane, jis pusiau juokais šovė: “jei nori panikuoti, panikuok pirmas”.

Leave a Reply