Du dešimtmečius Google, Facebook ir Microsoft tiesiog spausdino pinigus, su minimaliom investicijom. Kažkas kitas buvo nutiesęs internetui reikalingą telekomunikacijų infrastruktūrą, kažkas kitas gamino kompiuterius, kažkas kitas kūrė turinį. Gudrios technologijų įmonės rado pigiausią būdą, kaip iš jau egzistuojančios ekosistemos melžti pinigus – kurti programinę įrangą, užimti monopolinę poziciją, pardavinėti kitų žmonių turinį.
Fama ir French (ekonomikos Nobelių laureatai) penkių faktorių modelis teigia, kad akcijos įmonių, kurios į ilgalaikes gamybos priemones investuoja mažiausiai, rinkoje kyla daugiausiai. Tai atrodo keista, bet iš tiesų viskas labai paprasta. Daug pigiau ir efektyviau rasti būdą, kaip naudoti jau egzistuojančią infrastruktūrą, nei būti tuom, kuris pirmas savo lėšomis pastatys gamyklą, atidirbs procesus, išmokys tiekėjus. Kurti sunku ir brangu, kopijuoti lengva ir pigu.
Vadovaudamosi šiuo principu, per 20 metų šios trys korporacijos savo akcininkus apdovanojo stulbinančia grąža. Nuo 2005-ųjų iki šiandien:
- Microsoft kapitalizacija nuo 270 milijardų JAV dolerių išaugo iki 3,5 trilijardo
- Google kapitalizacija išaugo nuo 60 milijardų iki 3,6 trilijardo
- Facebook išaugo nuo 100 milijonų iki 1,5 trilijardo
Prieš 20 metų Facebook net nebuvo biržoje kotiruojama įmonė – 100 milijonų kapitalizacija čia skaičiuojama pagal privačių investicijų vertinimus.
Tačiau viskas pasikeitė prieš porą metų, pasauliui pakvaišus apie ChatGPT.
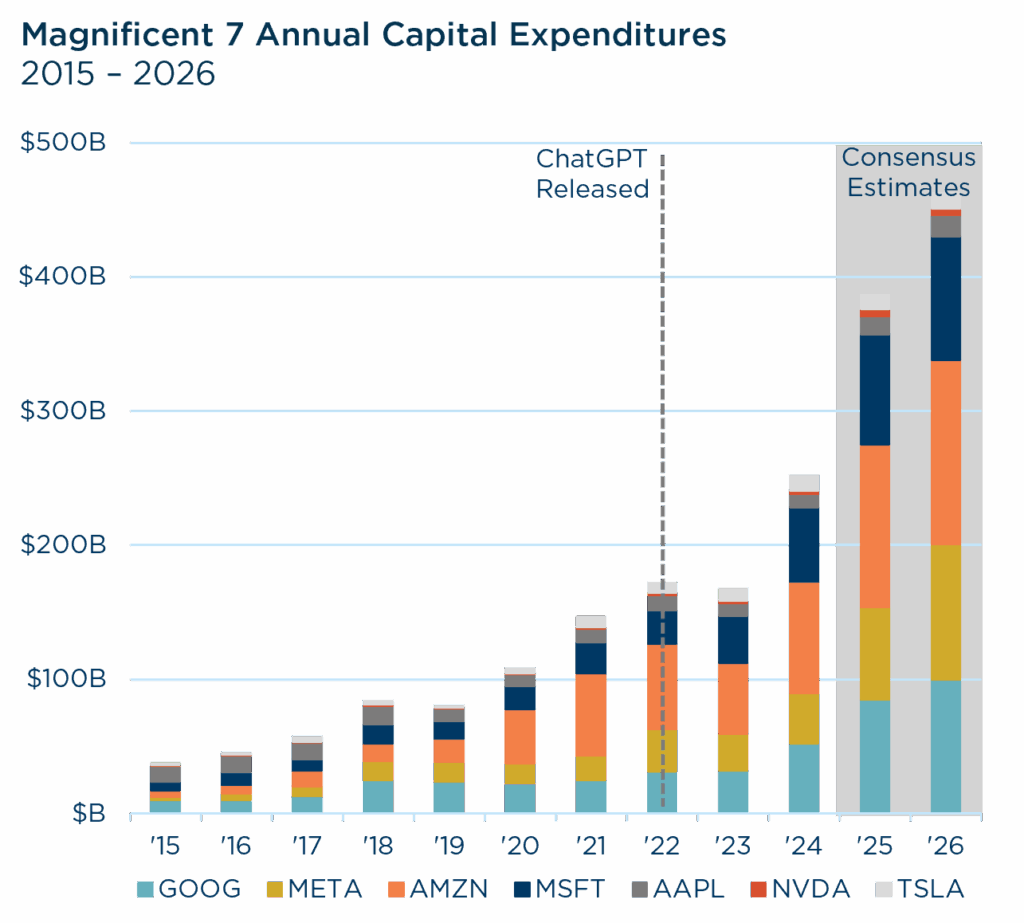
Šios trys korporacijos pradėjo taip sparčiai investuoti į duomenų centrus, kad išleido visus uždirbtus ar sutaupytus pinigus, ir jau net pradėjo skolintis – Facebook praėjusį mėnesį obligacijos rinkose pasiskolino 30 milijardų.
Kodėl? Rimtai, kodėl nusprendė keisti nuostabiai veikiantį verslo modelį, ir pradėti deginti pinigus verslo modelių neparemtoms investicijoms, ir kaktomūša susidurti su Nobelio premijos laureatų įrodytais biržų dėsniais?
***
Yra du būdai pakelti įmonės akcijų kainą. Vienas – ilgas ir nuobodus – yra tiesiog auginti verslą, pajamas, pelną, ir stebėti, kaip proporcingai verslo apimčiai kyla ir akcijos kaina.
Kitas būdas – greitas ir įdomus – yra kažkaip įtikinti rinką, kad įmonės verslas yra daug vertingesnis, nei visiems iki tol atrodė. Aiškinti, kad akcija yra verta ne 20 kartų pelno, bet 40 kartų. Kaip? Na, pavydzdžiui, pasakojant, kad jau tuoj tuoj, labai greitai, įmonė užkariaus naują, nuostabų rinkos segmentą, kuris galbūt šiandien gal ir dar neegzistuoja, bet jau tuoj tuoj atsiras, labai greitai augs, ir atneš aukso kalnus tam, kas turėjo nuovokos pirmas užsiimti monopolistinę poziciją.
Tokio įvaizdžio pakeitimo kaina – milžiniškos investicijos į duomenų centrus. Nes, atseit, tas, kuris turės didžiausius duomenų centrus, kontroliuos dirbtinio intelekto rinką, nes dirbtiniam intelektui reikia daug duomenų centrų. O kas kontroliuos dirbtinio intelekto rinką, užsidirbs daug pinigų. Kaip užsidirbs, šiandien niekas nežino, bet pasitikėjimu perpildytiems investuotojams tokie kvaili klausimai jau ilgus metus nebekilo.
***
2007-ųjų liepą, likus vos kelioms dienoms iki hipotekų burbulo sprogimo, Citigroup generalinis direktorius Čukas Princas pastebėjo: “Tol, kol groja muzika, turi stotis nuo kėdės ir šokti.” Tuo metu muzika grojo beverčių hipotekų supirkinėtojams ir perpakuotojams į tariamai aukščiausios kokybės hipotekomis dengtas obligacijas. Prisiperki blogų hipotekų už 950 milijonų, perpakuoji, gauni gerą kredito reitingavimo agentūrų įvertinimą, ir perparduodi už milijardą. 50 milijonų lengvo greito pelno truputį paglamžant popiergalius. Koks skirtumas, jei tos hipotekos, kurias pirkai už 950 milijonų, iš tiesų vertos gal tik pusės tiek, nes greitai visos subankrutuos. Juk prieš subankrutuojant parduosi už milijardą.
Tik va, kai muzika sustojo, tiek Citigroup, tiek kiti bankai nebegalėjo parduoti perpakuotų hipotekų už milijardą. Nebegalėjo parduoti net už pusę milijardo, nes visi, kas būtų galėjęs pirkti, jau buvo jų prisipirkę už 950 milijonų. Muzika sustojo, burbulas sprogo, ir visų laukė ilga ir baisi ekonominė krizė.
Apie tai net visą filmą pastatė – Margin Call, su Džeremiu Airons. Žiauriai geras, pažiūrėkit.
***
Penkiolika metų po didžiosios finansų krizės, muzika vėl pradėjo groti. Tik šį kartą grojo ne bankams, o vadinamiems hiperskeileriams – gigantiškų duomenų centrų operatoriams. Kuo daugiau investuoji į duomenų centrų statybas, tuo daugiau kils tavo akcija. Niekas neklaus apie verslo modelį, kam tie duomenų centrai reikalingi, kas juos naudos, kiek mokės. Svarbu statyti, viską kitą išsiaiškinsime vėliau. O Volstryte kotiruojamų įmonių direktorių pagrindinė atsakomybė – užtikrinti, kad įmonės akcijų kaina kiltų, kiek tik įmanoma.
Tik va. Pacituosiu Džeremi Airons personažą Margin Call:
Aš čia dėl vienos vienintelės priežasties. Esu čia tam, kad spėčiau, ką muzika gali padaryti po savaitės, mėnesio, metų. Viskas. Nieko daugiau.
Ir stovėdamas čia šįvakar, bijau, kad negirdžiu – nė – garso. Tik… tylą.
JAV ekonomika, ir JAV akcijų biržos, jau gerus metus laikėsi tik šio vienintelio fenomeno dėka – geometrine progresija augančios duomenų centrų statybos. Priešingai nei sako biržų dėsniai, akcijos įmonių, kurios daugiausia investavo į neaišku kam reikalingą infrastruktūrą, augo daugiausiai. Augo tol, kol nebeaugo.
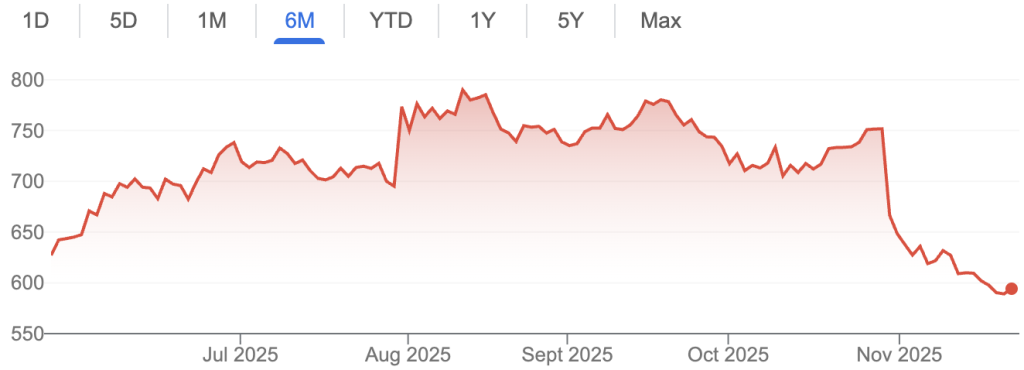
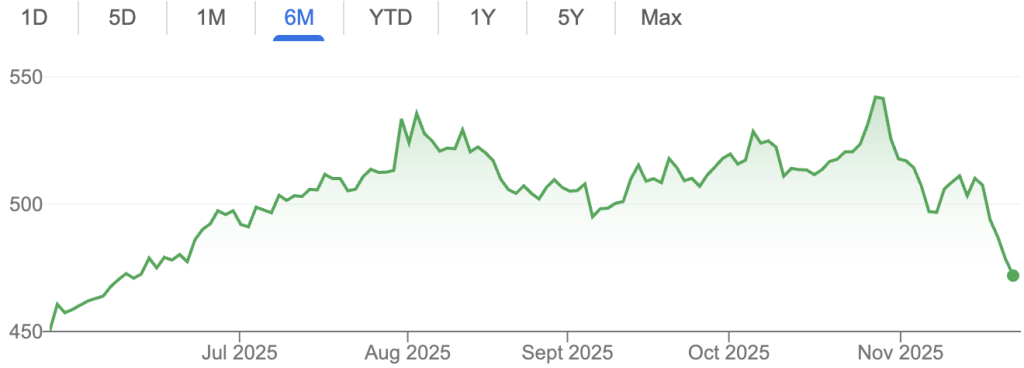
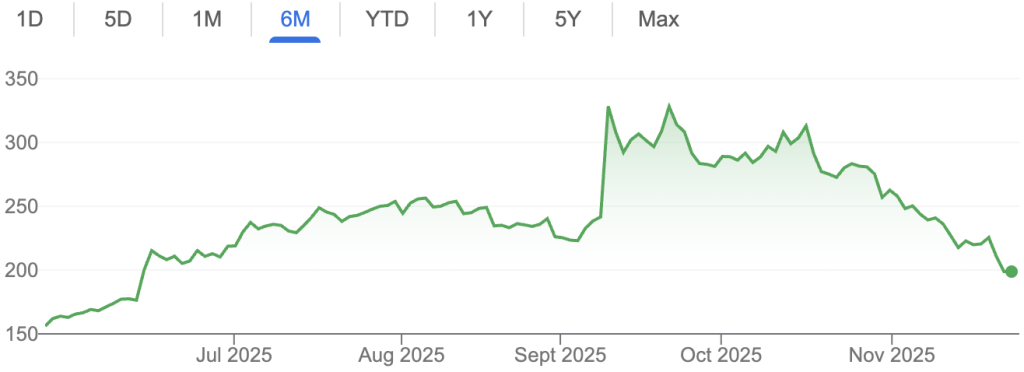
Muzika sustojo. Besąlygiškas tikėjimas pinigų deginimu baigėsi. Investuotojai pradėjo kvestionuoti, “kodėl”. Šimtai milijardų privataus kapitalo investicijų į duomenų centrus nebeatrodo taip gerai, ir mažėjant pasitikėjimui, daugėja investicijų nurašymo atvejų. Nelikvidūs privataus kapitalo fondai antrinėje rinkoje kotiruojasi su vis didėjančiu diskontu nuo oficialios vertės.
Ir vis dažniau girdimas tas pats argumentas, kurį tiek kartų teko girdėti 2007-aisiais ir 2008-aisiais: “centriniai bankai sumažins palūkanas, ir viskas bus gerai”. Ir kaip 2007-aisiais ir 2008-aisiais, centriniai bankai jau beveik metus mažina palūkanas, bet situacija tik blogėja.
Leave a Reply