Author: admin

  • Kodėl Europa, atseit, nemoka inovuoti

    Sklando memai, kad Europoje neįmanoma inovuoti ar sukurti verslo. Kad į Europą neverta investuoti, nes čia niekas nenori ir nemoka dirbti, mokesčiai bet kokį verslą numarins, o reguliatoriai bet kokį inovatorių pasmaugs. Bet jei tai tiesa, kodėl Europa turi tokį milžinišką prekybos balansą su JAV?

    Požiūrio klausimas.

    Skirtingos Europos ir JAV finansų sistemų šaknys

    Per Devynerių Metų karą, 1690 m. Bičio Kylo mūšyje, Anglijos flotilė patyrė skaudų pralaimėjimą prancūzams, ir Wilhelmas Trečiasis nebežinojo, kaip išsikasti iš duobės. Iždas buvo tuščias, o karo laivai brangiai kainuoja. Grupė Londono pirklių pasiūlė vyriausybei paskolą mainais į teisę įkurti nacionalinį banką. Taip gimė Anglijos bankas – institucija, pradėjusi leisti banknotus ir tvarkyti valstybės skolą.

    Po šimtmečio, Prancūzija savo ruožtu buvo atsidūrusi panašioje situacijoje. Po revoliucijos šalies finansai buvo chaotiški – valiuta nuvertėjusi, skola išaugusi, pasitikėjimas valstybės pinigais – dans les chiottes. Taigi, 1800 m. Napoleonas Bonapartas nusprendė, kad tvarkai atkurti reikia stipraus, nepriklausomo finansinio instituto, ir nukopijavo anglus – įsteigė Banque de France. Kaip ir pas anglus, tai taip pat buvo privačių akcininkų valdomas, bet valstybės remiamas bankas, turėjęs stabilizuoti valiutą ir finansuoti ekonomiką. Netrukus bankas gavo teisę leisti banknotus Paryžiuje, o vėliau – visoje šalyje.

    Šie du precedentai sukūrė modernią Europos finansinę sistemą – centralizuotą, biuriokratinę, kuruojamą valstybių, skirtą finansuoti milžiniškiems projektams, teikiančią prioritetą stabilumui, o ne pelnui.

    (more…)
  • Kažkaip nebesigirdi muzikos

    Du dešimtmečius Google, Facebook ir Microsoft tiesiog spausdino pinigus, su minimaliom investicijom. Kažkas kitas buvo nutiesęs internetui reikalingą telekomunikacijų infrastruktūrą, kažkas kitas gamino kompiuterius, kažkas kitas kūrė turinį. Gudrios technologijų įmonės rado pigiausią būdą, kaip iš jau egzistuojančios ekosistemos melžti pinigus – kurti programinę įrangą, užimti monopolinę poziciją, pardavinėti kitų žmonių turinį.

    Fama ir French (ekonomikos Nobelių laureatai) penkių faktorių modelis teigia, kad akcijos įmonių, kurios į ilgalaikes gamybos priemones investuoja mažiausiai, rinkoje kyla daugiausiai. Tai atrodo keista, bet iš tiesų viskas labai paprasta. Daug pigiau ir efektyviau rasti būdą, kaip naudoti jau egzistuojančią infrastruktūrą, nei būti tuom, kuris pirmas savo lėšomis pastatys gamyklą, atidirbs procesus, išmokys tiekėjus. Kurti sunku ir brangu, kopijuoti lengva ir pigu.

    (more…)
  • Niekas nieko nežino

    Niekas nežino, kodėl akcijų kainos kyla ar krenta. Ir ne tik akcijų. Aukso, obligacijų, naftos, meno, nekilnojamojo turto – visų šių vertingų dalykų kainos šokinėja aukštyn ir žemyn, ir niekas nežino, kodėl.

    Tikriausiai teko ne kartą girdėti šiuos bulvarinių skaitalų lygio memus, kuriais dažniausiai bandoma “paaiškinti” rinkų kilimą:

    Kainos kyla, nes pirkėjų daugiau nei pardavėjų.

    Ne, nėra daugiau pirkėjų ar pardavėjų. Pirkėjų visada yra lygiai tiek pat, kiek pardavėjų, nes kiekvienam pirkėjui reikia pardavėjo, ir atvirkščiai – kitaip sandoris tiesiog neįvyktų.

    Kainos kyla, nes per daug nesuinvestuotų pinigų.

    arba

    Kainos kyla dėl pinigų srautų į akcijas / NT / bitkoinus.

    (more…)
  • Apie pasitikėjimą

    Visuotinio įsiskolinimo matas Lietuvoje yra apie tris kartus mūsų BVP. Valstybės skola yra apie 40% BVP, įmonių įsiskolinimas dar 40% BVP, finansinių įstaigų įsipareigojimai – 165% BVP, NT paskolos gyventojams – dar 20% BVP, ir tt. Viską sudėjus, gaunasi trys karta BVP.

    Prisiminkite – vieno žmogaus skola yra kito žmogaus turtas. Jei savo vertybinių popierių sąskaitoje turėtumėt porą milijonų eurų Lietuvos valstybės obligacijų, negalvotumėt, “kaip baisu, kiek prasiskolinusi mūsų valstybė”. Iš tiesų juk mąstytumėt, kad galite jau kaip ir į pensiją išeit.

    Trys kartai BVP. Ar gerai, ar blogai? Kaip pažiūrėsi. Palyginimui, Prancūzijos visuotinis įsiskolinimas yra virš devynių kartų BVP. Ir ne, Prancūzija nebankrutuoja. Tiesiog prancūzai daug daugiau vienas kitam skolina, visokiais įdomiais būdais – pensijų fondai turi didelių įsipareigojimų gyventojams, bet tuo pačiu metu supirkinėja bankų gyventojams išduotas NT paskolas. Užburtas, stebuklingas ratas.

    Kaip įmanoma, kad Prancūzija nesugriūna su triskart didesne įsipareigojimų raizgalyne, nei Lietuva? Laikas trumpam anekdotui.

    (more…)
  • Viso gero, ir sėkmės

    Taip jau išėjo, kad tenka atsisakyti savo kėdės Vilniaus Universiteto Fondo investicinjų valdyboje. Atsisakau dėl ypatingai kilnių priežasčių – naujas milžiniškos paramos davėjas nori vietos valdyboje. O aš jau kiek užsisėdėjau.

    Išeinu po nuostabių septynių metų, nes tiesiog atėjo laikas. Linkiu sėkmės tiek likusiems, tiek naujiems valdybos nariams. Ir kadangi po tiek laiko VUF jaučiu gilų prisirišimą (o gal ir neracionalų įsipareigojimą?), norėčiau pasidalinti savo nuogąstavimais.

    Pasaka prieš miegą.

    Apie 1980-uosius prasidėjo globalizacijos ciklas. Kisingeris sugebėjo pasinaudoti sovietų ir kinų kivirču, Kiniją patraukė link JAV ir parodė kapitalizmo kelią, ir padovanojo mums pusę amžiaus ekonominio augimo, stabilumo, turto (akcijų / NT / meno / ir tt.) kainų augimo, ir vis didėjančio sverto ir įsiskolinimo. Kisingeris taip pat daug kur pri*iko, bet apie tai gal kitą kartą.

    (more…)
  • Burbulo anatomija

    Retas supranta, kiek pastangų, koordinacijos ir inovacijų reikia, kad finansų rinkoje susiformuotų burbulas. Reikia atrasti dar neišnaudotą pinigų šaltinį. Reikia rasti būdą, kaip tuos pinigus išjudinti – įtikinant jų savininkus, apeinant draudimus ir reguliacijas, išrandant naujus, žavingus finansinius instrumentus. Ir galiausiai – reikia rasti, kur tuos pinigus įdarbinti, sukuriant naują legendą. Iš pradžių reikia bent šiek tiek grąžos, kad ta legenda skambėtų įtikinamai. Ir visa tai reikia daryti tokiais masteliais, kad visi tarpininkai galėtų normaliai užsidirbti.

    Tai iššūkis, sudėtingumu tolygus žmogaus nuskraidinimui į mėnulį.

    (more…)
  • Burbulai ir pagirios

    Vakar kalbėjausi su senu pažystamu iš Valstryto – vadinkime jį Tomu. Visą gyvenimą dirbo su obligacijomis, ir išgyveno jau gal net tris rinkos ir ekonomikos ciklus. Neapsakomai nuoširdus, optimistiškas, doras, draugiškas žmogus, nors prie žaizdos dėk. Turi dvi atžalas koledže, o JAV tai nepigu.

    “Nepatikėsi, ir vėl dalyvauju burbulo pūtime. Liko dvi savaitės iki mūsų pirmo pusės milijardo duomenų centro finansavimo etapo uždarymo. Meldžiuosi, kad tik rinka iki tol nesugriūtų.”

    Galų gale atėjo tas momentas, kurio Tomas laukia jau dvidešimt metų. Dabar gyvename tame trumpame periode, per kurį Tomas užsidirbs tiek pinigų, kad užteks sumokėti už visas vaikų studijas. Užsidirbs jis per tarpininkavimo mokestį, už tai, kad per ilgus ir nuobodžius dešimtmečius užsitarnavo rinkos antpečius, ir kad juo šiandien galima pasitikėti kaip finansinio sandorio vykdytoju.

    (more…)
  • Rekordai ir antirekordai

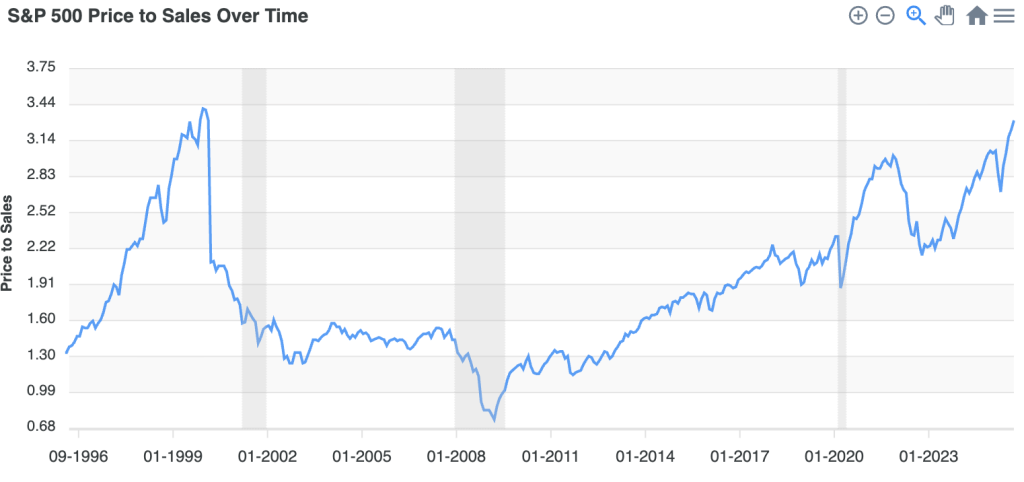
    Akcijų rinkos pasiekė naujas aukštumas. Naujas aukštumas pasiekė ir kaina, kurią investuotojai sutinka mokėti už kiekvieną įmonių uždirbtą eurą.

    JAV akcijų indekso S&P500 kainos ir apyvartos santykis. Paskutinė vertė šių metų spaliui, dar neįrašyta į statistiką – 3.46 – aukštesnė, nei Interneto burbulo apogėjoje

    Finansų analitikai tvirtina, kad akcijos nėra “brangios” – t.y., yra normalu, jog akcijos kyla, nes įmonių pelnas taip pat greitai auga. Supraskite, mieli investuotojai, įmonių maržos auga, kiekvienas uždirbtas euras ir doleris atneša vis daugiau pelno. Viskas gerai.

    (more…)